Eine attraktive betriebliche Altersvorsorge (bAV) eröffnet Ihnen neue Möglichkeiten in der Mitarbeiterbindung und beim Recruiting. Laut der forsa-Studie „Betriebliche Altersversorgung im Mittelstand 2015“, herausgegeben vom F.A.Z.-Institut und den Generali Versicherungen, haben sich Betriebsrenten als das wirksamste Instrument zur Mitarbeiterbindung und -motivation etabliert, direkt nach Weiterbildung.
In der Personalbeschaffung wird die bAV in der Liste der Betriebs-Benefits häufig an erster Stelle genannt – sowohl von Männern als auch von Frauen. Viele Personalverantwortliche bestätigen diesen Trend, und zahlreiche Bewerber fragen aktiv nach betrieblichen Altersvorsorgeleistungen. Hier liegt eine große Chance für Sie: Mit einem innovativen Vorsorgekonzept können Sie sich deutlich von der Konkurrenz abheben und Ihre Attraktivität als Arbeitgeber steigern.
Steht die nächste Anfrage zur Gehaltserhöhung bevor?
Sind Sie darauf vorbereitet? Jeder Arbeitnehmer hat gemäß § 1a BetrAVG einen gesetzlichen Anspruch auf Entgeltumwandlung, um einen Teil seines unversteuerten Bruttoeinkommens direkt in eine betriebliche Altersvorsorge (bAV) zu investieren. Dadurch können Sie als Arbeitgeber Lohnnebenkosten reduzieren, während Ihre Mitarbeitenden von Steuer- und Sozialversicherungsersparnissen profitieren. In Deutschland sind bis zu vier Prozent der Beitragsbemessungsgrenze (BBG) steuer- und sozialabgabenfrei, wenn diese Beträge direkt in die bAV eingezahlt werden. So können Arbeitnehmer bis zu 282 Euro pro Monat steuer- und sozialversicherungsfrei ansparen. Zudem haben Sie die Möglichkeit, den gleichen Betrag von bis zu 4 % der BBG, also ebenfalls 282 Euro, steuerfrei in die Betriebsrente einzuzahlen. Damit ergibt sich ein steuerfreier Gesamtbeitrag von bis zu 564 Euro pro Monat. Beachten Sie, dass von diesem steuerfreien Zusatzbeitrag bereits geleistete Beiträge für eine bestehende pauschalversteuerte Direktversicherung nach § 40b EStG a.F. abgezogen werden.
Eine besonders clevere und zeitgemäße Lösung der betrieblichen Altersvorsorge ist die innovative Direktversicherung. Dieses Modell ermöglicht es Mitarbeitenden, mit nur 10 Euro monatlichem Nettoaufwand einen Sparbetrag von 115 Euro zu generieren. Für Sie als Arbeitgeber entstehen dabei lediglich Kosten von 24 Euro im Monat.
Dank dieser Lösung kann sich jeder Mitarbeiter eine zusätzliche Altersvorsorge leisten. Der geringe tatsächliche Nettoaufwand ergibt sich aus der cleveren Nutzung von Steuer- und Sozialversicherungsvergünstigungen der Direktversicherung in Kombination mit Sachbezügen nach § 8 Abs. 2 Satz 11 EStG. Nutzen Sie diese smarte Möglichkeit der Gehaltserhöhung in Ihrem nächsten Mitarbeitergespräch!
Die Bundesregierung plant, die betriebliche Altersversorgung (bAV) als Ergänzung zur gesetzlichen Rente weiter zu stärken. Ziel ist es, insbesondere kleine und mittelständische Unternehmen (KMU) stärker einzubinden, um das Versorgungsniveau der Beschäftigten zu erhöhen. Dafür wurde im Sommer 2017 das Betriebsrentenstärkungsgesetz (BRSG) verabschiedet, das seit dem 1. Januar 2018 in Kraft ist.
Während die betriebliche Altersversorgung in großen Unternehmen mit über 1.000 Beschäftigten bereits etabliert ist und von über 80 Prozent der Mitarbeiter genutzt wird, sieht die Situation in KMU anders aus. In kleinen und mittleren Unternehmen wird diese Form der Altersvorsorge oft nicht ausreichend genutzt. Laut einer Analyse von Professor Frank Wallau von der Fachhochschule der Wirtschaft in Paderborn beträgt die Teilnahmequote in Unternehmen mit weniger als 50 Mitarbeitern häufig nur 40 Prozent. Besonders Beschäftigte mit niedrigem Einkommen verzichten oft auf diese Möglichkeit, da sie einen Teil ihres ohnehin geringen Netto-Gehalts einbringen müssten.
Mit dem BRSG wurde die reine Beitragszusage (rBZ) eingeführt, die im Rahmen des „Sozialpartnermodells“, auch bekannt als „Nahles Rente“, umgesetzt werden kann. Dabei entscheiden die Tarifparteien über die Einführung dieser neuen Zusageart. Ob die Nahles Rente auch für nicht tarifgebundene Arbeitgeber und Arbeitnehmer sinnvoll ist, sollte sorgfältig geprüft werden, da das Sozialpartnermodell auch Nachteile mit sich bringen kann.
Für Arbeitgeber besteht jetzt dringender Handlungsbedarf! Nutzen Sie die Gelegenheit, ohne Zeitdruck die Spielregeln für die betriebliche Altersvorsorge in Ihrem Unternehmen festzulegen. Wir empfehlen, sich frühzeitig mit den Chancen und möglichen Konsequenzen auseinanderzusetzen, um die Reform bestmöglich für Ihr Unternehmen zu nutzen.
Die betriebliche Altersversorgung (bAV) ist ein komplexes Thema, das sowohl qualifiziertes Personal als auch viel Zeit erfordert. Hinzu kommt der erhebliche Verwaltungsaufwand, der viele Unternehmen davon abhält, sich intensiv mit der bAV zu beschäftigen. Personaler müssen sich nicht nur um die Vertragsverwaltung kümmern, sondern auch um die Korrespondenz mit Versicherern, die korrekte Abrechnung, die Einhaltung von Fristen und den Datenschutz – eine bürokratische Herausforderung, die schnell überfordernd wirken kann.
Dennoch müssen Sie nicht auf die bAV verzichten. Als Spezialisten für betriebliche Altersversorgung bieten wir Ihnen umfassende Unterstützung. Wir beraten Sie nicht nur bei der Entwicklung eines maßgeschneiderten Versorgungskonzepts, sondern bieten auch technische und organisatorische Lösungen an. Mit unserem bAV-Portal können Sie die Verwaltung Ihrer betrieblichen Altersversorgung einfach und effizient gestalten. Das Portal funktioniert wie ein digitaler Aktenschrank, der rund um die Uhr von jedem digitalen Gerät aus zugänglich ist – sei es Smartphone, Tablet oder Laptop. Alle wichtigen Dokumente, vom Antragsformular bis zur Versicherungspolice, sind vollständig elektronisch archiviert und jederzeit verfügbar. Ein integrierter Erinnerungsservice hilft Ihnen, rechtliche Anforderungen und Fristen im Blick zu behalten und schützt Sie so vor möglichen Haftungsrisiken.
Zusätzlich bieten wir Ihnen persönliche Beratung und Unterstützung bei allen Fragen rund um die bAV. Wenn Sie komplexe Sachverhalte klären müssen, profitieren Sie von unserer langjährigen Erfahrung und unserem renommierten Netzwerk aus Steuerexperten, Anwälten und Sachverständigen. Gemeinsam sorgen wir dafür, dass Ihre betriebliche Altersversorgung optimal organisiert ist und Sie jederzeit den Überblick behalten.
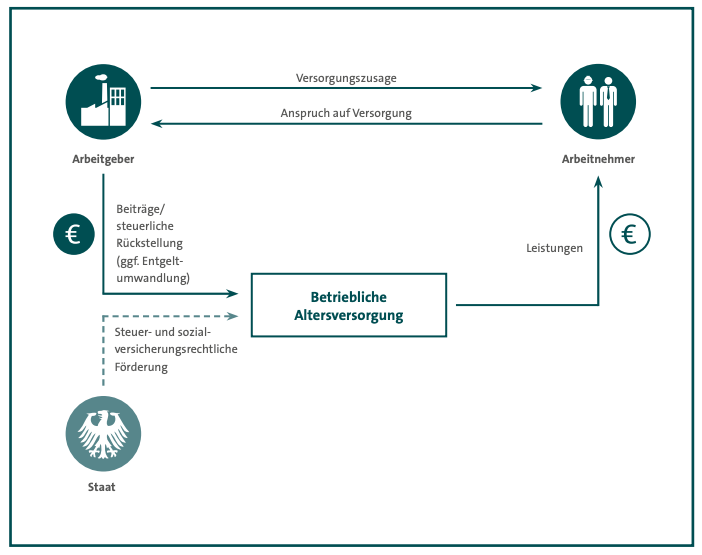
Die betriebliche Altersversorgung (bAV) bietet sowohl Arbeitgebern als auch Arbeitnehmern zahlreiche Vorteile.
Doch trotz der vielen positiven Aspekte birgt die bAV auch Risiken für Arbeitgeber. Was oft übersehen wird: Wenn ein Mitarbeiter durch unzureichende Tarife oder überhöhte Kosten – wie Abschlussgebühren, Provisionen oder Verwaltungskosten – einen erheblichen Teil seiner auf Entgeltumwandlung basierenden Altersvorsorge verliert, haften Sie als Arbeitgeber für diesen Verlust. Laut einem Urteil des Landesarbeitsgerichts München (Urteil vom 15.03.2007, Az. 4 Sa 1152/06) kann der Mitarbeiter, spätestens beim Ausscheiden aus dem Betrieb, von Ihnen die Differenz zum ursprünglich zugesagten Wert einfordern. Diese Haftung erstreckt sich auf alle Durchführungswege der bAV, sei es Direktversicherung, Pensionszusage, Pensionsfonds, Pensionskasse oder rückgedeckte Unterstützungskasse.
Darüber hinaus verschärft die anhaltende Niedrigzinsphase die Problematik und kann die Altersversorgung Ihrer Mitarbeiter gefährden. Wann wurden die bestehenden bAV-Verträge in Ihrem Unternehmen zuletzt auf mögliche Risiken hin überprüft?
Eine fundierte und ganzheitliche Beratung mit ausführlicher Risikoanalyse ist entscheidend, um weitreichende Haftungsrisiken und kostspielige Folgeschäden zu vermeiden. In rund zwei Dritteln der Unternehmen, für die wir eine Risikoanalyse durchgeführt haben, konnten wir bislang unbekannte, aber relevante Haftungs- und Nachschusspflichten aufdecken – auch bei weit verbreiteten Modellen wie der Direktversicherung. Es ist nicht ungewöhnlich, dass Haftungssummen für einzelne Verträge im fünfstelligen Bereich liegen.
Mit über 20 Jahren Erfahrung in der betrieblichen Altersversorgung kennen wir die potenziellen Fallstricke genau. Wir stellen die richtigen Fragen, analysieren Ihre Situation sorgfältig und finden Lösungen, die für alle Beteiligten zufriedenstellend sind. So können Sie sicherstellen, dass die Altersversorgung Ihrer Mitarbeiter nicht zu einer finanziellen Belastung für Ihr Unternehmen wird.
 FAQ
 Support